Recursos · Finanzas
Indicadores financieros de una clínica: qué medir en facturación y cobro
Los KPI de facturación médica que muestran si la clínica factura bien, presenta a tiempo y cobra, con sus fórmulas y cómo compararlos.
Los indicadores financieros de una clínica que miden el trabajo administrativo responden tres preguntas: cuánto se factura bien, cuánto se presenta a tiempo y cuánto tarda en entrar el dinero. Los principales son débitos sobre facturación, presentación en término, días de cobro y tasa de refacturación, y cada uno se calcula con una fórmula simple y datos que ya tienes.
En las finanzas de una clínica la productividad se mide en dinero que entra a tiempo. Esta nota explica qué beneficios trae automatizar los procesos administrativos con inteligencia artificial, cómo medirlos con KPI de facturación médica y cómo armar una comparación honesta entre el antes y el después.
Qué miden los indicadores financieros de una clínica
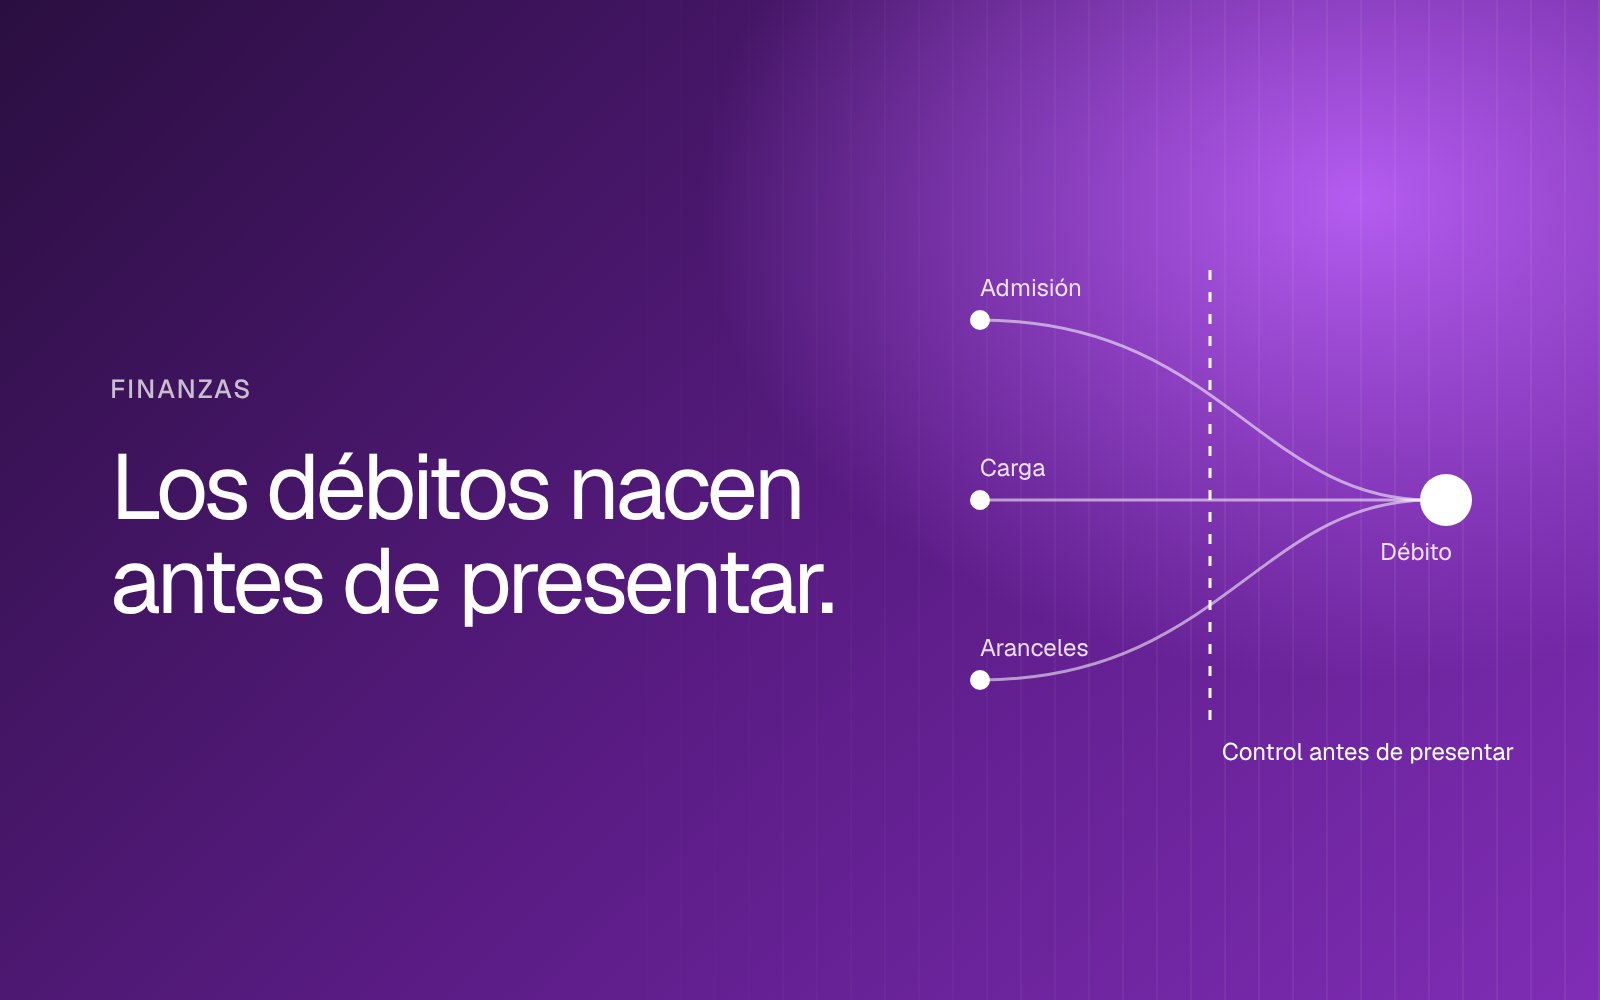
Conviene separar dos familias. Los indicadores económicos, como margen por servicio, costo por prestación o resultado del mes, dicen si la clínica gana o pierde. Los indicadores del ciclo de facturación dicen si la clínica cobra lo que ya ganó. Esta nota trata de la segunda familia, porque es donde el trabajo administrativo pesa directamente: una prestación bien hecha puede terminar sin cobrarse por una autorización que faltó, una presentación tardía o un arancel viejo.
El ciclo tiene cuatro tramos, y cada uno tiene sus indicadores:
- Antes de facturar: prestaciones con faltantes (autorización, orden, número de afiliado, epicrisis, valor en cero) y aranceles cargados a tiempo.
- Al presentar: qué parte de la facturación llega antes del vencimiento de cada financiador.
- Cuando liquida el financiador: débitos por monto y por origen, y cuántos se refacturan.
- Al cobrar: días de cobro, facturas vencidas y diferencias entre lo liquidado y lo que entró.
Qué beneficios trae la IA a las finanzas de una clínica
Automatizar tareas administrativas en finanzas no cambia la facturación por sí solo. Cambia cuándo se detectan los errores: antes de presentar, cuando corregirlos es barato, y no meses después, cuando ya son un débito. Los beneficios concretos son estos:
- Menos débitos evitables. Cada prestación se revisa antes de presentar y los faltantes llegan a quien los puede resolver mientras todavía se pueden corregir. Es el trabajo del puesto Facturación completa.
- Presentación en término. Las prestaciones pendientes se ordenan por el vencimiento de cada financiador y lo que vence antes se trabaja primero, como hace el puesto Facturación completa.
- Aranceles al día. Las circulares de aumento se cargan apenas llegan, con la aprobación de la dirección, y la clínica deja de facturar al valor viejo. La nota sobre actualización de aranceles de obras sociales explica el circuito completo.
- Cobros seguidos hasta el final. Cada factura vencida tiene su reclamo y cada débito queda con su motivo. El puesto Cobranzas arma el reclamo para que lo apruebes y comprueba en el sistema que el pago entró.
- Menos días de cobro. Lo que se presenta completo y a tiempo se cobra antes.
El efecto sobre el equipo es el mismo en cada caso. Facturación deja de revisar, cargar y reclamar a mano, y dedica su tiempo a lo que necesita criterio: el descargo de un débito de auditoría médica, una práctica fuera de convenio, una conversación con un financiador que paga tarde.
KPI de facturación médica: indicadores y fórmulas
La tabla reúne los indicadores del ciclo de facturación que conviene seguir. Con los cuatro primeros y los días de cobro ya tienes una buena foto; el resto suma detalle donde lo necesites.
| Indicador | Fórmula | Qué te dice |
|---|---|---|
| Débitos sobre facturación | Monto debitado ÷ monto presentado × 100, por mes de presentación | Cuánto de lo facturado no se cobra |
| Débitos evitables | Débitos con origen en cobertura, autorización, documentación o valores ÷ débitos totales × 100 | Qué parte de los débitos se podía prevenir antes de presentar |
| Prestaciones con faltantes | Prestaciones con algún faltante al cierre ÷ prestaciones del período × 100 | Cuánto llega incompleto a facturación |
| Presentación en término | Monto presentado antes del vencimiento ÷ monto a presentar del período × 100 | Cuánto se arriesga por presentar tarde |
| Días hasta presentar | Fecha de presentación − fecha de la prestación (mediana) | Cuánto tarda la clínica en convertir atención en factura |
| Días de cobro | Fecha de cobro − fecha de presentación, promedio ponderado por monto, por financiador | Cuánto tarda cada financiador en pagar |
| Vencido sin reclamo | Monto vencido sin reclamo enviado ÷ monto vencido total × 100 | Cuánto de lo que te deben nadie lo está pidiendo |
| Tasa de refacturación | Prestaciones refacturadas ÷ prestaciones debitadas × 100 | Cuántos débitos se discuten |
| Recupero por refacturación | Monto cobrado de lo refacturado ÷ monto refacturado × 100 | Si vale la pena refacturar cada motivo |
| Días hasta actualizar aranceles | Fecha de carga en el sistema − fecha de vigencia de la circular | Cuántos días se factura con valores viejos |
| Diferencias sin conciliar | Monto cobrado sin asignar a facturas ÷ monto cobrado × 100 | Qué parte de lo que entró no se puede explicar |
Tres notas de cálculo. Primero, los débitos se atribuyen al mes en que se presentó la facturación, no al mes en que llegó la liquidación; si no, mezclas el resultado de meses distintos. Segundo, algunas clínicas calculan la tasa de refacturación sobre las prestaciones presentadas y no sobre las debitadas; las dos sirven si usas siempre la misma. Tercero, en un contexto de aumentos frecuentes los montos en pesos crecen aunque la operación no cambie. Compara porcentajes, cantidades de prestaciones y días, no pesos de un año contra pesos del otro.
Para clasificar cada débito por origen, la nota sobre débitos de obras sociales desarrolla las causas una por una.
Cómo medir la línea de base antes de automatizar
En finanzas la línea de base tiene una dificultad propia: los resultados llegan tarde. Un débito aparece meses después de la presentación, y un cobro, semanas o meses después. Por eso la línea de base se arma con cohortes por mes de presentación.
- Elige las cohortes. Toma los últimos seis meses de presentación cuya liquidación ya llegó completa. Si un financiador todavía no liquidó un mes, deja ese mes afuera para ese financiador.
- Junta el detalle de débitos con su motivo. Práctica por práctica, con el código de motivo que informa cada financiador.
- Clasifica cada débito por origen. Cobertura, autorización, documentación, valores o criterio de auditoría médica. El último grupo en general no se previene desde la administración; los otros cuatro sí.
- Calcula la presentación en término. Para cada financiador, con el plazo de presentación que fija la dirección, qué parte se presentó antes del vencimiento.
- Calcula los días de cobro por financiador. Con las fechas de presentación y de cobro de cada factura de las cohortes.
- Registra las horas. Durante cuatro semanas, cuántas horas del equipo de facturación se van en revisar, cargar en portales, reclamar y refacturar.
- Escribe las definiciones. Fórmulas, fuentes, plazos por financiador y criterio de clasificación de débitos, en un documento que nadie modifica hasta la comparación.
Cómo comparar el antes y el después
Los indicadores financieros no se mueven al mismo tiempo. Conviene separarlos en dos grupos:
- Indicadores adelantados: prestaciones con faltantes, presentación en término, días hasta actualizar aranceles y vencido sin reclamo. Se mueven el mismo mes en que cambia el proceso.
- Indicadores atrasados: débitos sobre facturación, débitos evitables, días de cobro y recupero por refacturación. Se mueven cuando llegan las liquidaciones de las cohortes nuevas.
Si a los tres meses los adelantados mejoraron y los atrasados todavía no, no es una mala señal: las liquidaciones de esos meses todavía no llegaron. Si los adelantados no mejoraron, el problema está en el proceso y no hace falta esperar para corregirlo.
Otras reglas para no confundir causas:
- Compara por financiador. Si cambió la mezcla de obras sociales y prepagas, el promedio general se mueve aunque cada financiador siga igual.
- Separa los cambios del financiador. Un financiador que endurece su auditoría médica sube los débitos por criterio, y eso no habla de tu proceso.
- Usa la misma clasificación de débitos. Si reclasificas, recalcula también la línea de base.
- Sigue las excepciones. Lo que el proceso automatizado deriva a una persona dice dónde faltan reglas: financiadores sin plazo fijado, circulares ambiguas, prácticas fuera de convenio.
En Opera, cada puesto de finanzas deja registro de cada acción y de cada consulta a una persona, y nada que cambie un valor se carga sin aprobación. Ese registro alimenta los indicadores adelantados sin armar hojas de cálculo.
Ejemplo: una cohorte antes y después
Por ejemplo, una clínica que presenta $ 100.000.000 por mes entre obras sociales y prepagas. Los números son hipotéticos y redondos para seguir las cuentas.
Línea de base
En las cohortes de la línea de base, la clínica del ejemplo tenía débitos por $ 4.000.000 por mes de presentación: el 4 % de lo presentado. Por origen, $ 1.200.000 eran por autorización, $ 1.000.000 por documentación (órdenes y epicrisis faltantes), $ 800.000 por valores y $ 1.000.000 por criterio de auditoría médica. Los débitos evitables sumaban $ 3.000.000, el 75 % del total. La presentación en término era del 88 %: $ 12.000.000 por mes se presentaban después del vencimiento de algún financiador y quedaban expuestos a rechazo. Los días de cobro ponderados eran 75.
Después
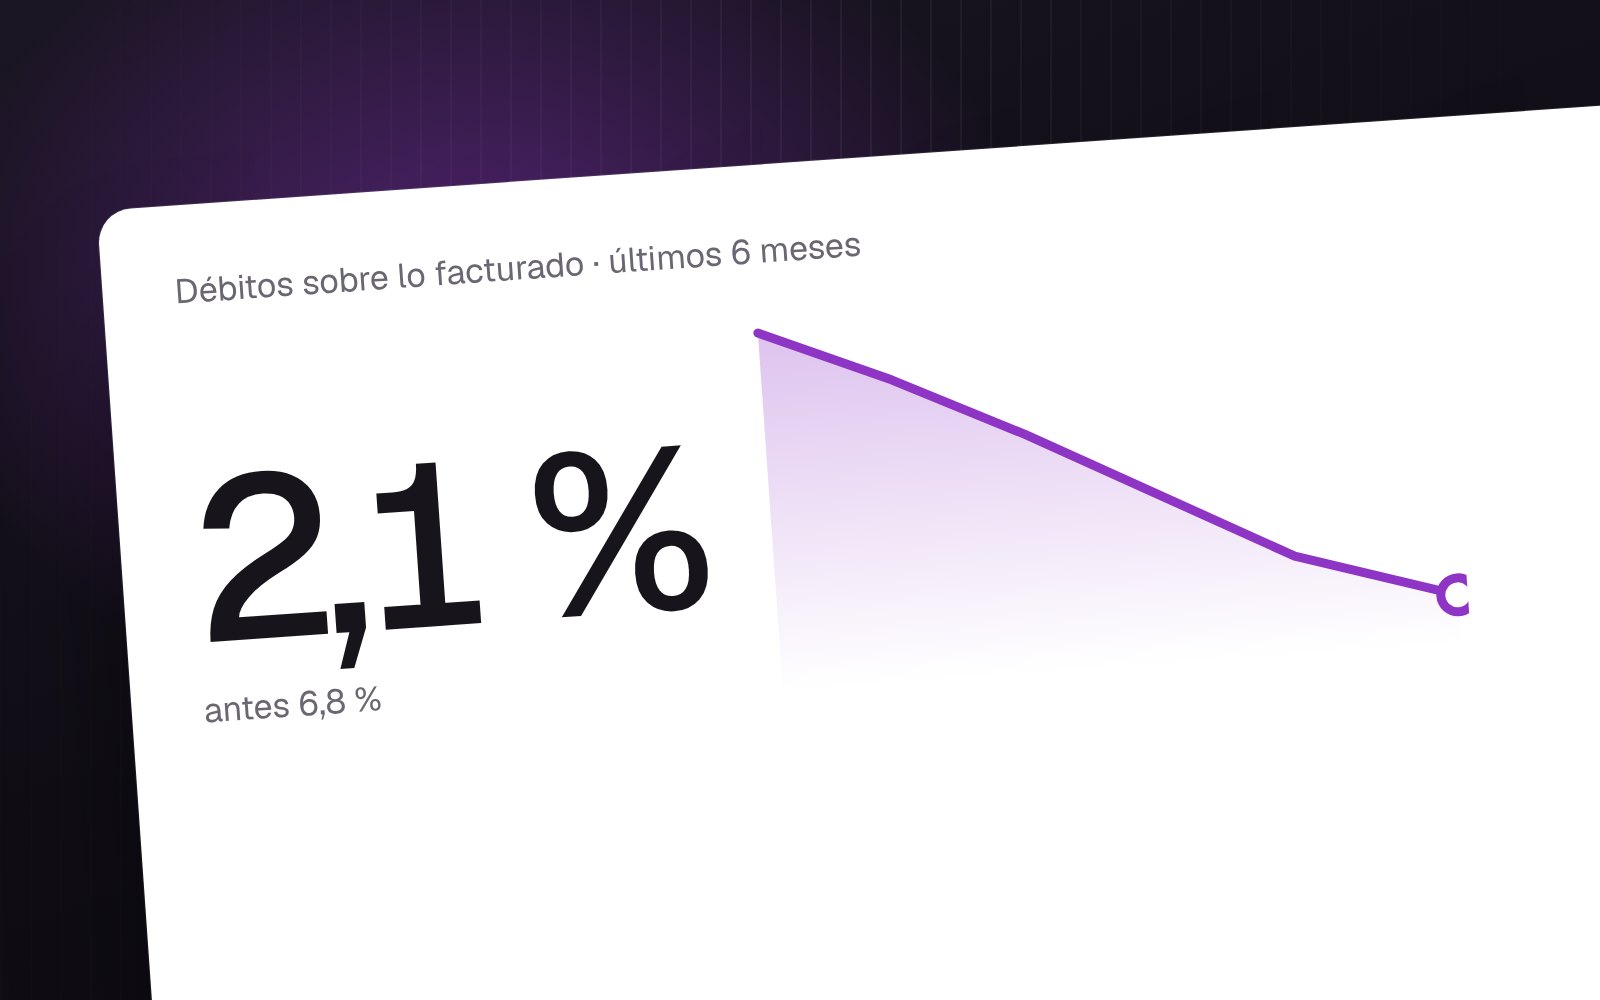
Con los faltantes avisados antes de presentar, los vencimientos ordenados y las circulares cargadas a tiempo, las cohortes nuevas muestran débitos por $ 2.200.000 sobre los mismos $ 100.000.000: el 2,2 %. Los débitos por criterio de auditoría siguieron en $ 1.000.000, porque no dependen de la administración; los evitables bajaron de $ 3.000.000 a $ 1.200.000. La presentación en término subió al 98 % y los días de cobro ponderados bajaron a 65.
Cómo leerlo
La mejora está casi entera en los débitos evitables, que es donde actúa el control previo. Los $ 1.800.000 mensuales de diferencia son dinero que la clínica ya había ganado. Además, cada débito evitado ahorra el descargo y la refacturación que habrían venido después. Lo que no se movió, los débitos por criterio, señala dónde hace falta otro trabajo: revisar con los médicos los motivos de auditoría más frecuentes.
Errores comunes al leer los indicadores financieros
- Mirar el débito total sin el origen. El mismo porcentaje puede ser casi entero evitable o casi entero de auditoría médica, y cada caso pide una acción distinta.
- Atribuir los débitos al mes en que llegan. Mezcla cohortes y hace que cualquier cambio parezca ruido.
- Comparar pesos entre períodos con aumentos. Usa porcentajes y cantidades.
- Calcular los días de cobro con promedio simple. Una factura pequeña que tardó un año pesa igual que una grande cobrada en un mes. Pondera por monto.
- Refacturar sin mirar el recupero. Si un motivo de débito casi nunca se recupera, refacturarlo consume horas sin recuperar dinero. Es mejor prevenirlo.
- Pagar honorarios sobre lo debitado. Si la liquidación de honorarios no descuenta los débitos, la clínica pierde dos veces por la misma prestación.
Cómo empezar
El orden que funciona es el mismo en cualquier clínica. Primero mide: arma las cohortes, clasifica los débitos por origen y calcula los indicadores de la tabla. Después ordena: plazos de presentación por financiador fijados por la dirección, un responsable para cada tipo de faltante y un criterio escrito para refacturar. Recién entonces automatiza lo repetitivo, con reglas claras y aprobación humana en cada cambio de valor y en cada envío a un financiador. Si quieres hacer esa primera medición con los datos de tu clínica, puedes ver cómo empezar con un diagnóstico.
Preguntas frecuentes
¿Cuáles son los indicadores financieros más importantes de una clínica?
Para el ciclo de facturación, cuatro: débitos sobre facturación, presentación en término, días de cobro y tasa de refacturación. Juntos muestran si la clínica factura completo, presenta a tiempo, cobra rápido y recupera lo debitado. Conviene sumar los débitos evitables por origen, porque dicen qué parte de los débitos se podía prevenir antes de presentar.
¿Cómo se calculan los días de cobro de una clínica?
Para cada factura, resta la fecha de presentación a la fecha de cobro. Después calcula el promedio ponderado por monto, separado por financiador. Ponderar evita que una factura pequeña muy atrasada distorsione el resultado. Si tu sistema no registra la fecha de cobro de cada factura, empieza con una muestra de las facturas más grandes de cada financiador.
¿Qué es un débito evitable?
Es un débito cuyo origen se podía corregir antes de presentar: una cobertura no vigente, una autorización faltante, una orden o una epicrisis que no estaba, o un arancel mal cargado. Se diferencia de los débitos por criterio de auditoría médica, que discuten la pertinencia de la práctica. Medirlos por separado muestra dónde actuar primero.
¿Cuánto hay que esperar para ver cambios en los débitos?
Depende de cuánto tarda cada financiador en liquidar. Los indicadores adelantados, como presentación en término o prestaciones con faltantes, cambian el mismo mes. Los débitos y los días de cobro se ven solo cuando llegan las liquidaciones de las presentaciones nuevas. Por eso se comparan por cohortes según el mes de presentación y no por el mes en que llega el débito.