Recursos · Finanzas
Débitos de obras sociales: por qué ocurren y cómo evitarlos
Buena parte de los débitos no nace en la auditoría del financiador sino antes: en la admisión, en la carga o en un arancel desactualizado.
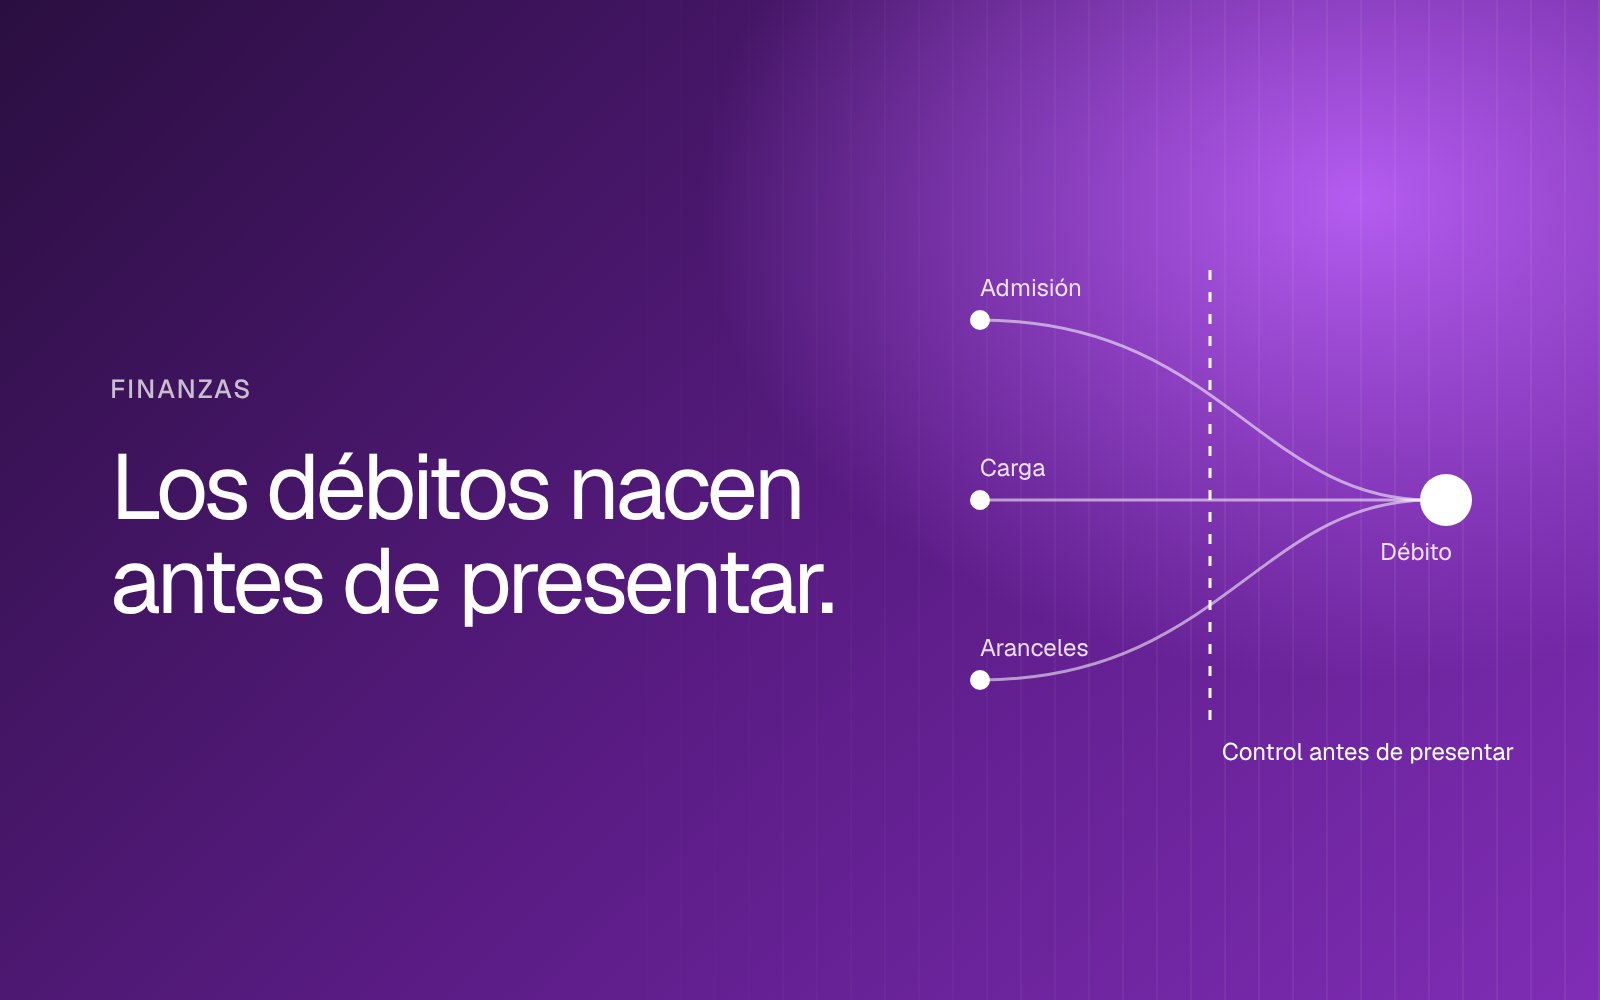
Los débitos de obras sociales son descuentos que el financiador aplica sobre lo que la clínica presentó, total o parcialmente, cuando considera que una prestación no cumple el convenio. Buena parte se puede evitar, porque no nace en la auditoría del financiador sino antes: en la admisión, en la carga o en un arancel desactualizado. Para reducirlos hay que seguir cada débito hasta su origen y controlar ese punto antes de facturar.
Esta guía explica qué tipos de débitos existen, de dónde salen, cuáles son evitables, cómo recuperarlos con un descargo y una refacturación ordenados y qué indicadores conviene mirar cada mes.
Qué son los débitos de obras sociales y cómo llegan
Cuando la clínica presenta su facturación, el financiador la audita y la liquida. En esa liquidación puede pagar menos de lo presentado y comunicar la diferencia como débito, con un detalle por prestación y un motivo, generalmente acompañado de una nota de crédito o de un listado de débitos. El mecanismo es el mismo en obras sociales, prepagas y otros financiadores, aunque cada uno usa sus propios códigos de motivo.
Conviene distinguir el débito de otras dos situaciones. Un rechazo devuelve la presentación o un lote completo antes de liquidarlo, normalmente por un problema de formato o de plazo; se corrige y se vuelve a presentar. Un pago demorado no discute la prestación, solo tarda; se gestiona con seguimiento de cobranzas. El débito, en cambio, es una decisión del financiador sobre una prestación concreta, y revertirla exige un descargo.
El problema de fondo es el tiempo. Entre la atención y la notificación del débito suelen pasar meses. Para entonces el paciente ya se fue, el médico no recuerda el caso, el honorario ya se liquidó y nadie conecta el débito con lo que pasó en la admisión o en el piso de internación. Por eso se repite.
Tipos de débitos y dónde nace cada uno
Los motivos varían según el financiador, pero casi siempre se pueden agrupar en pocas familias. La tabla resume cada tipo, dónde se origina y qué control lo previene.
| Tipo de débito | Motivos habituales | Dónde nace | ¿Evitable antes de presentar? | Control |
|---|---|---|---|---|
| Cobertura | Afiliado sin cobertura vigente, plan que no cubre la práctica | Admisión | Sí | Verificar padrón y plan antes del turno |
| Autorización | Práctica sin autorización previa, autorización vencida o emitida para otra práctica | Admisión y servicio | Sí | Controlar la autorización de cada orden |
| Documentación | Orden faltante o sin firma, epicrisis ausente, informe sin adjuntar | Servicio, médico y facturación | Sí | Revisar faltantes por prestación antes del cierre |
| Datos de carga | Número de afiliado erróneo, código de práctica incorrecto, fecha inconsistente, prestación duplicada | Facturación | Sí | Validar los datos obligatorios de cada financiador |
| Valores | Arancel distinto del vigente, práctica fuera de convenio | Facturación y convenios | Sí | Cruzar cada circular con el convenio cargado |
| Plazo | Prestación presentada fuera de término | Facturación | Sí | Calcular el vencimiento de cada prestación |
| Auditoría médica | Días de internación no justificados, práctica considerada no pertinente | Atención médica | En parte | Evolución diaria y justificación completas |
Débitos por auditoría médica
Los débitos por auditoría médica son los que discuten la pertinencia: si la internación necesitaba esos días, si el estudio estaba indicado, si la cantidad de prácticas se justifica. La decisión de fondo es clínica y no se resuelve con un control administrativo. Pero muchos de estos débitos se pierden por falta de respaldo y no por falta de razón: un día sin evolución, una epicrisis que no se adjuntó, una indicación que no quedó escrita. Esa parte sí se puede controlar mientras el paciente está internado.
Por qué tantos débitos son evitables
Las seis primeras familias de la tabla tienen algo en común: se detectan antes de facturar si alguien verifica cada caso contra una regla clara. El financiador no descubre nada que la clínica no pudiera ver; solo lo revisa con más disciplina.
Esa verificación es justamente el trabajo que más se resiente cuando el equipo está sobrecargado. Al cierre del mes se prioriza presentar, no revisar. Y como el débito llega meses después, el costo de no revisar es invisible en el momento en que se decide no hacerlo.
Por ejemplo, una clínica que presenta 40.000.000 de pesos por mes recibe débitos por 1.600.000 pesos, el 4 % de lo presentado. Al clasificarlos por origen encuentra 800.000 pesos por documentación, 400.000 por valores desactualizados, 240.000 por cobertura y autorización, y 160.000 por auditoría médica de pertinencia. De los 1.600.000 pesos debitados, 1.440.000 tenían un origen que se podía detectar antes de presentar. Y cada uno de esos débitos costó, además, horas de descargo y de refacturación.
Por eso conviene medir los débitos por origen y no solo por monto. Un débito evitado en la admisión ahorra el valor perdido, el descargo, la refacturación y el tiempo extra de cobro. Un débito que solo se reclama, aunque se recupere, ya consumió esas horas.
Cómo reducir débitos: un control en cada momento
Reducir débitos no depende de un gran cambio, sino de poner un control en cada punto donde nace un tipo de débito. Estos son los cuatro momentos clave.
En la admisión
Verifica la cobertura y la autorización antes del turno, no en el mostrador. Si el problema aparece con el paciente ya en la clínica, la presión es atenderlo igual. Si aparece la noche anterior, hay tiempo de pedir la autorización o de avisarle al paciente que traiga lo que falta.
Durante la internación
La internación concentra los débitos más caros, porque se acumulan día a día. Lo que falta hoy en una internación es un débito dentro de tres meses. El control útil es diario: ¿tiene cada paciente la evolución del día?, ¿la orden tiene su autorización?, ¿hay internaciones sin movimiento que en realidad ya tuvieron el egreso? El puesto Auditoría de internaciones hace esa revisión varias veces por día y avisa al médico responsable, a Internación o a Admisión según el faltante.
Antes de presentar
Revisa cada prestación pendiente y avisa qué le falta a quien lo puede resolver: autorización, número de afiliado, orden, un valor en cero o la epicrisis. Si nadie responde, vuelve a avisar y escala a la dirección. Es lo que hace el puesto Facturación completa, que además ordena lo pendiente según el plazo de presentación de cada financiador.
Al actualizar valores
Cada circular de aumento que tarda en cargarse genera diferencias que el financiador no va a señalar. Cruzar la circular con el convenio práctica por práctica y cargarla con aprobación, como hace el puesto Actualización de aranceles, cierra esa fuente de pérdida.
Los cuatro controles funcionan mejor si hay una devolución mensual. Una reunión breve con admisión, internación y facturación, con los débitos del mes clasificados por origen, alcanza para que cada área vea cuánto costó su faltante y qué regla hay que ajustar. Sin esa devolución, el área que origina el débito nunca se entera, y la que lo recibe solo puede reclamar.
Cómo recuperar un débito: descargo y refacturación
Aunque los controles funcionen, siempre habrá débitos. Algunos son discutibles y otros no. La clave es tratarlos como un proceso con reglas y no como una urgencia del mes.
- Registra cada débito. Prestación, paciente, financiador, monto, motivo informado y fecha de notificación.
- Clasifícalo por origen. Usa las familias de la tabla anterior, no solo el código del financiador.
- Decide si se reclama. Evalúa el monto, si tienes la documentación que respalda la prestación y cuánto queda del plazo de descargo que fija el convenio.
- Arma el descargo. Adjunta la documentación faltante, la autorización o la justificación médica. Un descargo sin respaldo nuevo rara vez prospera.
- Presenta dentro del plazo. Un descargo fuera de término se pierde aunque tengas razón.
- Refactura cuando corresponda. Si el débito fue por un error de carga o de valor, corrige y vuelve a facturar según lo que admita cada financiador.
- Ajusta los honorarios. Si tu acuerdo con los profesionales lo prevé, descuenta a cada uno la parte de su honorario que se debitó. El puesto Liquidación de honorarios cruza las notas de crédito con lo liquidado y propone ese descuento para que lo apruebes.
- Corrige la causa. Avisa al área donde nació el débito. Refacturar sin corregir el origen hace que el mismo débito vuelva el mes siguiente.
Errores comunes en la gestión de débitos
- Aceptarlos como un costo fijo. Si el porcentaje debitado no se discute, nadie busca la causa y el número se vuelve normal.
- Medirlos solo por monto total. El monto dice cuánto se perdió, no dónde. Sin el origen no hay a quién pedirle que corrija.
- Reclamar sin documentación nueva. Repetir la presentación con una nota no cambia la decisión del auditor.
- Dejar vencer el plazo de descargo. Cada convenio fija un plazo; si no está en un calendario, se pierde.
- Refacturar sin corregir la causa. El error vuelve en la presentación siguiente.
- Pagar honorarios completos sobre prestaciones debitadas. La clínica absorbe una pérdida que, según el acuerdo, podía compartirse.
- No avisar al área de origen. Admisión o el piso de internación nunca se enteran de que su faltante costó dinero.
Cómo medir los débitos cada mes
Cinco indicadores alcanzan para seguir los débitos con criterio. Calcúlalos por financiador y míralos cada mes:
- Débitos sobre facturación = monto debitado ÷ monto presentado. × 100
- Débitos evitables = débitos de origen administrativo (cobertura, autorización, documentación, datos, valores y plazo) ÷ débitos totales. × 100
- Tasa de recupero = monto recuperado por descargo ÷ monto reclamado. × 100
- Tasa de refacturación = prestaciones refacturadas ÷ prestaciones debitadas. × 100
- Días hasta el descargo = días entre la notificación del débito y la presentación del descargo.
Para ver estos indicadores junto con la presentación en término y los días de cobro, revisa el artículo sobre indicadores financieros de una clínica. Y si quieres ver cómo se aplica la IA al circuito completo, lee el artículo sobre inteligencia artificial en la facturación médica.
Por dónde empezar
Con el detalle de débitos de los últimos tres meses alcanza para ver cuánto se pierde en cada paso. Clasifica cada débito por origen, suma por familia y ordena de mayor a menor. Ahí está tu prioridad. Después escribe la regla de control para ese punto, asigna un responsable y automatiza la revisión repetitiva, con aprobación humana para lo que cambia un valor.
Ese análisis es uno de los primeros resultados del diagnóstico de Opera, que se hace sobre los datos reales de la clínica antes de proponer ningún cambio. Si quieres hacerlo sobre tus propios débitos, puedes pedir un diagnóstico de débitos de tu clínica.
Preguntas frecuentes
¿Qué es un débito de obra social?
Es un descuento que el financiador aplica sobre lo que la clínica presentó, total o parcialmente, porque considera que una prestación no cumple el convenio. Se comunica en la liquidación con un motivo por prestación. A diferencia de un rechazo, que devuelve el lote para corregirlo, el débito solo se revierte con un descargo presentado dentro del plazo.
¿Cuáles son los débitos evitables?
Los que nacen en procesos administrativos: cobertura no vigente, falta de autorización, orden o epicrisis faltante, errores en el número de afiliado o en el código de práctica, aranceles desactualizados y presentaciones fuera de término. Se pueden detectar antes de facturar si alguien revisa cada prestación contra una regla clara y avisa a quien puede corregirla.
¿Cómo se reclama un débito por auditoría médica?
Con un descargo que aporte respaldo clínico nuevo: evoluciones, epicrisis, informes o la justificación del médico tratante. El descargo tiene que presentarse dentro del plazo que fija el convenio y conviene que lo revise el médico responsable. Si la historia clínica no tiene ese respaldo, el reclamo rara vez prospera; por eso el control durante la internación es clave.
¿Cuándo conviene refacturar en lugar de hacer un descargo?
Cuando el débito se originó en un error propio que se puede corregir, como un número de afiliado mal cargado, un código de práctica incorrecto o un valor desactualizado, y el financiador admite volver a facturar la prestación. El descargo, en cambio, sirve cuando la clínica tiene razón y documentación que lo demuestra. En ambos casos hay que corregir la causa.