Recursos · Finanzas
Liquidación de honorarios médicos: reglas, débitos y cierre mensual
Cómo armar las reglas de honorarios, evitar las prestaciones en cero y descontar los débitos de las obras sociales de forma justa y transparente.
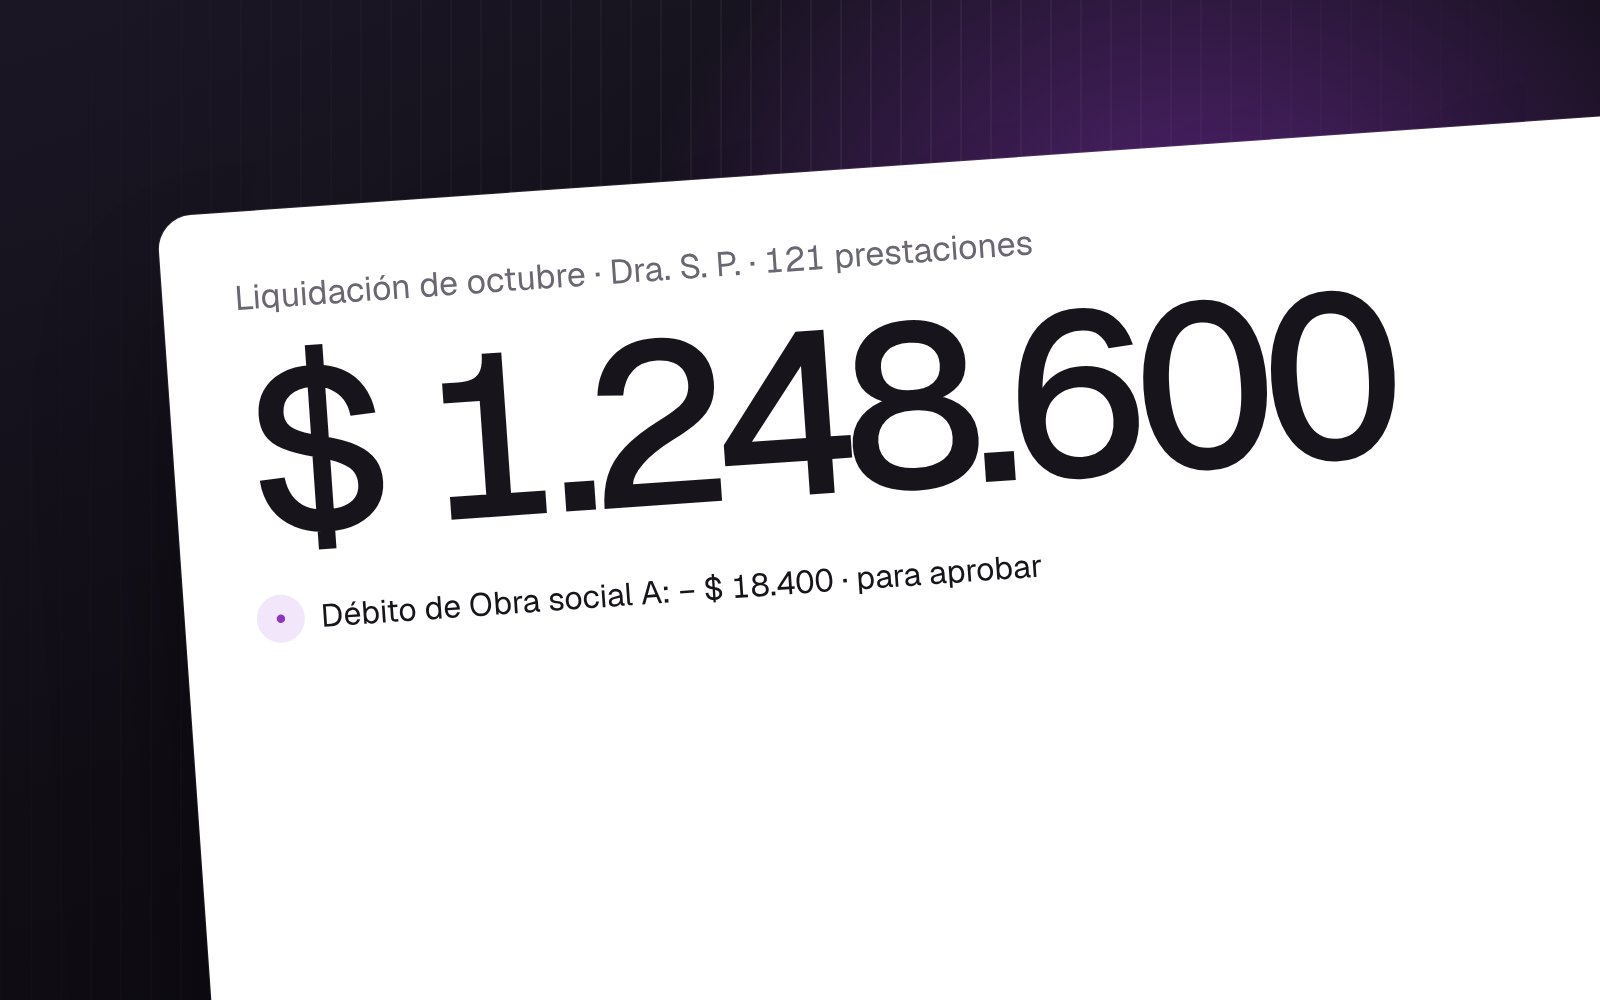
La liquidación de honorarios médicos es el cálculo que hace la clínica, cada período, de lo que le corresponde a cada profesional por las prestaciones que realizó, según reglas fijadas por práctica, por financiador y por profesional. Para que salga bien hacen falta tres cosas: reglas completas, un criterio claro sobre si se liquida sobre lo facturado o sobre lo cobrado, y un circuito para descontar los débitos de las obras sociales con aprobación y explicación.
Los honorarios profesionales en clínicas son, para muchos médicos, la parte más visible de su relación con la institución. Una liquidación tardía o un descuento sin explicación genera desconfianza aunque el monto sea correcto. Esta nota explica cómo armar las reglas, qué errores evitar y cómo tratar los débitos al profesional.
Cómo se liquidan los honorarios profesionales en una clínica
La liquidación parte de las prestaciones del período, cada una con el profesional que la realizó y el financiador que la cubre. A cada prestación se le aplica una regla de honorario, y la suma da la liquidación de cada profesional.
Reglas de honorarios por práctica, financiador y profesional
Una regla de honorario responde cuánto se le paga a este profesional por esta práctica cuando la cubre este financiador. Se escriben de lo general a lo particular:
- Por práctica: una regla general para cada código del nomenclador o de la clínica, por ejemplo para la consulta o para una ecografía.
- Por financiador: una excepción cuando el convenio con una obra social o una prepaga cambia el valor o la forma de pago de esa práctica.
- Por profesional: una excepción para un médico o un equipo con un acuerdo propio, por ejemplo un jefe de servicio o un profesional que aporta su equipamiento.
Cuando una prestación tiene varias reglas posibles, manda la más específica. Si la clínica no lo tiene escrito, cada liquidador resuelve distinto y el mismo caso se paga de dos maneras en meses diferentes.
Porcentaje o monto fijo
Cada regla puede ser un porcentaje del valor de la prestación o un monto fijo por práctica. El porcentaje acompaña por sí mismo los aumentos de aranceles: si la obra social sube el valor, el honorario sube en la misma proporción. El monto fijo da previsibilidad, pero hay que actualizarlo a mano con cada aumento, y es el que más se queda atrás. Es frecuente combinar los dos: porcentaje para consultas y monto fijo para módulos o prácticas con insumos caros.
Liquidación sobre lo facturado o sobre lo cobrado
Es la decisión de fondo de cualquier esquema de honorarios, y cada opción tiene su costo.
- Liquidación sobre lo facturado. El profesional cobra al mes siguiente de atender, sin esperar a que pague el financiador. Es más ágil y suele preferirse cuando el médico depende de esos ingresos. El riesgo es para la clínica: si la obra social debita una prestación meses después, el honorario ya se pagó, y hay que recuperarlo descontándolo de una liquidación futura.
- Liquidación sobre lo cobrado. El profesional cobra cuando la obra social paga, y solo sobre lo que efectivamente pagó. Los débitos ya vienen descontados y no hay que recuperar nada. A cambio, el médico espera los días de cobro de cada financiador y necesita ver qué facturas siguen pendientes y por qué.
Ninguna es mejor en abstracto. Lo que no funciona es liquidar sobre lo facturado sin descontar nunca los débitos, porque la clínica pierde dos veces por la misma prestación, o sobre lo cobrado sin informar qué falta cobrar. Si liquidas sobre lo cobrado, el seguimiento de cada factura hasta el pago, como el que hace el puesto Cobranzas, es parte de la relación con tus profesionales.
Errores comunes en la liquidación de honorarios médicos
La mayoría de los errores no vienen del cálculo sino de datos que faltan o que cambiaron sin aviso. La tabla reúne los más frecuentes:
| Error | Causa | Control |
|---|---|---|
| Prestaciones que se liquidan en $ 0 | Práctica nueva, código nuevo del nomenclador, convenio nuevo o profesional recién incorporado sin regla de honorario | Listado de prestaciones sin regla antes de cerrar la liquidación |
| Honorarios pagados sobre lo que la obra social debitó | Liquidación sobre lo facturado sin cruzar las notas de crédito | Cruce de cada nota de crédito con lo ya liquidado, prestación por prestación |
| Monto fijo desactualizado | El aumento de aranceles se cargó en facturación pero no en las reglas de honorarios | Revisar las reglas de monto fijo con cada circular de aumento |
| Prestación liquidada dos veces | Una refacturación entra al período siguiente como si fuera una prestación nueva | Vincular cada refacturación con su prestación original |
| Honorario asignado a otro profesional | La prestación quedó registrada a nombre de quien la indicó y no de quien la realizó | Revisar el profesional efector de las prácticas antes de liquidar |
| Descuento que el profesional no entiende | El débito se descontó sin aprobación, sin detalle y sin motivo | Aprobación previa y detalle por prestación en la liquidación |
| Liquidación tardía | El cierre depende de hojas de cálculo armadas a mano y de una sola persona | Fecha fija de cierre y de envío, con un responsable de respaldo |
El primer error merece atención especial porque no hace ruido. Una prestación en $ 0 no aparece como diferencia en ningún control de facturación: simplemente no suma. El profesional lo descubre al revisar su liquidación, y la conversación empieza con un reclamo. Otras veces el cero viene de antes: si la prestación se facturó sin valor, un honorario en porcentaje también da cero. Revisar cada prestación antes de facturar, como hace el puesto Facturación completa, corta el problema en el origen.
El tercer error se conecta con la carga de aumentos. La nota sobre actualización de aranceles de obras sociales explica por qué conviene revisar los honorarios cada vez que entra una circular.
Débitos al profesional: cómo tratarlos con justicia
Cuando la clínica liquida sobre lo facturado, cada débito abre una pregunta: quién absorbe la parte del honorario que ya se pagó. La respuesta depende del acuerdo con cada profesional, pero el procedimiento debería ser siempre el mismo.
Clasificar el débito por origen
No es lo mismo un débito por una orden sin diagnóstico o sin firma del profesional, que uno por un afiliado sin cobertura vigente que admisión no verificó, o uno por criterio de auditoría médica. La clínica tiene que decidir, y dejar escrito, qué orígenes se trasladan al profesional y cuáles absorbe la institución. Un médico acepta mejor un descuento cuando sabe que los errores administrativos no se le cargan. La nota sobre débitos de obras sociales desarrolla los tipos de débito y sus causas.
Cruzar la nota de crédito con lo liquidado
Las notas de crédito de obras sociales llegan meses después, agrupadas y con códigos propios de cada financiador. Para descontar bien hay que bajarlas al nivel de prestación: qué práctica, de qué fecha, de qué profesional, cuánto se le liquidó y en qué período. Sin ese cruce, el descuento es una estimación, y una estimación no se puede explicar.
Aprobar antes de descontar y explicar
Ningún débito debería descontarse sin que alguien con criterio lo apruebe: el responsable de liquidaciones o la dirección médica, según el caso. En la liquidación, cada descuento va en un renglón propio, con la prestación, la nota de crédito, el motivo y el monto. Y si la clínica refactura la prestación y la obra social termina pagándola, el descuento se devuelve en la liquidación siguiente. Ese detalle es lo que separa un descuento justo de uno que el profesional vive como arbitrario.
Cómo liquidar honorarios paso a paso cada mes
Un cierre ordenado convierte la liquidación en un proceso con fechas, responsables y controles:
- Cierra el período de prestaciones. Define la fecha de corte y deja afuera lo que se registre después, para el mes siguiente.
- Revisa el profesional efector. Cada prestación debe estar a nombre de quien la realizó.
- Busca las prestaciones sin regla. Lista las que se liquidarían en $ 0 y define su regla antes de calcular, no después del reclamo.
- Verifica las reglas que cambiaron. Aumentos de aranceles del mes, montos fijos, convenios nuevos y profesionales que se incorporaron o se fueron.
- Calcula la liquidación preliminar. Por profesional, con el detalle de cada prestación y la regla aplicada.
- Cruza las notas de crédito recibidas. Identifica qué prestaciones debitadas ya se habían liquidado y a qué profesional corresponden.
- Aprueba los descuentos. Solo los que, según el origen del débito y el acuerdo, corresponden al profesional.
- Arma la liquidación final de cada profesional. Prestaciones, descuentos con su motivo, devoluciones por refacturaciones cobradas y total.
- Aprueba y envía. Cada profesional recibe su liquidación en la fecha fijada, con un canal claro para consultas.
- Registra lo que cambió. Reglas nuevas, reclamos y correcciones, para el cierre siguiente.
Los pasos 3, 6, 8 y 9 son los que sigue el puesto Liquidación de honorarios de Opera. Avisa qué prestaciones se liquidarían en cero por falta de regla, cruza las notas de crédito con lo ya liquidado y propone el descuento de cada profesional. Te consulta antes de descontar cada débito y antes de enviar cada liquidación, y comprueba en el sistema que reglas, descuentos y liquidaciones quedaron bien.
Ejemplo: una liquidación con débitos
Por ejemplo, una clínica que liquida sobre lo facturado y tiene una profesional de cardiología con tres reglas de honorario. Los números son hipotéticos y redondos para seguir las cuentas.
La liquidación de marzo
- Consultas de la Obra social A: 200 consultas a $ 20.000 cada una, $ 4.000.000 facturados. La regla es el 50 %: $ 2.000.000 de honorarios.
- Ecocardiogramas de la Prepaga B: 50 estudios con una regla de monto fijo de $ 15.000 por estudio: $ 750.000.
- Una práctica nueva: 10 estudios a $ 60.000 que todavía no tenían regla. Sin control, se habrían liquidado en $ 0. Detectados antes del cierre, la dirección fijó el 40 %: $ 24.000 por estudio, $ 240.000.
La liquidación de marzo suma $ 2.000.000 + $ 750.000 + $ 240.000 = $ 2.990.000. Sin el control de prestaciones sin regla, la profesional habría recibido $ 2.750.000 y habría tenido que reclamar los $ 240.000 que faltaban.
Los débitos de junio
En junio llega una nota de crédito de la Obra social A que debita 20 consultas de marzo de esta profesional: 20 × $ 20.000 = $ 400.000. Al cruzarla, aparecen dos orígenes. Doce consultas se debitaron por órdenes sin diagnóstico, un faltante que el acuerdo de la clínica traslada al profesional. Ocho, por afiliados sin cobertura vigente, un error de admisión que la clínica absorbe.
El descuento que se propone es 12 × $ 10.000 = $ 120.000, la mitad de cada consulta debitada, que es lo que se le había liquidado. Las ocho consultas restantes no se le descuentan: la clínica pierde esos $ 160.000 facturados y además pagó $ 80.000 de honorarios por ellas. En la liquidación de junio, la profesional ve un renglón por cada consulta descontada, con la nota de crédito y el motivo. Si en agosto la clínica refactura cinco de esas doce consultas y la obra social las paga, le devuelve 5 × $ 10.000 = $ 50.000.
Si la clínica liquidara sobre lo cobrado, las consultas de la Obra social A darían 180 × $ 20.000 × 50 % = $ 1.800.000, sin descuentos posteriores, aunque la profesional los cobraría solo cuando la obra social pague marzo.
Cómo medir si la liquidación funciona
Estos indicadores muestran, mes a mes, si la liquidación es correcta, puntual y transparente:
| Indicador | Fórmula | Qué te dice |
|---|---|---|
| Prestaciones sin regla | Prestaciones sin regla de honorario al cierre ÷ prestaciones del período × 100 | Cuánto se liquidaría en $ 0 si nadie lo revisa |
| Días hasta liquidar | Fecha de envío de la liquidación − fecha de cierre del período | Si los profesionales cobran cuando se les prometió |
| Débitos sin cruzar | Monto de notas de crédito sin cruzar con lo liquidado ÷ monto total de notas de crédito recibidas × 100 | Cuánto honorario pagado sobre lo debitado sigue sin resolver |
| Reclamos por liquidación | Liquidaciones con algún reclamo ÷ liquidaciones enviadas × 100 | Qué tan clara y correcta llega la liquidación |
| Liquidaciones corregidas | Liquidaciones modificadas después de enviadas ÷ liquidaciones enviadas × 100 | Cuántos errores se detectan tarde |
Mide cada indicador por servicio y por financiador: así ves si el problema está en las reglas de un servicio o en las notas de crédito de una obra social.
Cómo empezar a ordenar la liquidación
Empieza midiendo. Toma las liquidaciones de los últimos tres meses y cuenta cuántas prestaciones salieron en $ 0, cuántos reclamos hubo y cuántas notas de crédito quedaron sin cruzar con lo ya liquidado. Después ordena: reglas de honorarios escritas de lo general a lo particular, un criterio por origen para trasladar débitos, una fecha fija de cierre y de envío. Con eso, automatizar lo repetitivo, como buscar prestaciones sin regla, cruzar notas de crédito y armar cada liquidación, es seguro, porque cada descuento y cada envío siguen pasando por una persona. El objetivo es que cada profesional cobre lo correcto y entienda por qué. Si quieres revisar cómo se liquida hoy en tu clínica, puedes pedir un diagnóstico de la liquidación de honorarios.
Preguntas frecuentes
¿Conviene liquidar los honorarios sobre lo facturado o sobre lo cobrado?
Depende de lo que la clínica pueda sostener. Sobre lo facturado, el profesional cobra antes, pero la clínica necesita cruzar cada nota de crédito para descontar lo debitado. Sobre lo cobrado, los débitos ya vienen descontados, pero el médico espera el pago del financiador y necesita ver qué facturas siguen pendientes. Lo importante es que el criterio esté escrito y sea parejo.
¿Se le puede descontar al médico un débito de la obra social?
Depende del acuerdo entre la clínica y cada profesional. Lo recomendable es clasificar cada débito por origen y trasladar solo los que dependen del profesional, como una orden incompleta, y no los que vienen de admisión o facturación. Cada descuento debería aprobarse antes de aplicarse y aparecer en la liquidación con la prestación, la nota de crédito y el motivo.
¿Qué es una regla de honorarios?
Es la definición de cuánto se le paga a un profesional por una práctica cubierta por un financiador determinado. Puede ser un porcentaje del valor facturado o un monto fijo por prestación. Se escriben de lo general a lo particular, por práctica, por financiador y por profesional, y cuando hay varias posibles se aplica la más específica. Sin regla, la prestación se liquida en cero.
¿Cada cuánto se liquidan los honorarios profesionales?
Lo habitual es una liquidación mensual, con una fecha fija de cierre de prestaciones y otra de envío a los profesionales. Más que la frecuencia, importa la puntualidad y la claridad: que cada médico reciba su liquidación el día acordado, con el detalle de cada prestación, cada descuento y su motivo, y con un canal simple para hacer consultas.